בעמוד זה
- האם שכר דירה יכול להיות הוצאה מוכרת לעסק שעובד מהבית?
- מה הייתה הבעיה עם ניכוי מס במקור?
- מה בדיוק קובע חוזר מס הכנסה 03/2026?
- דוגמה: בעל עסק ששוכר דירת מגורים ועובד מחדר בבית
- האם צריך חדר עבודה נפרד?
- האם החוזר פוטר מניכוי מס במקור על שכר דירה?
- מה לגבי בעל הדירה?
- ממתי חלה ההבהרה ומה לגבי שנים קודמות?
- אילו מסמכים כדאי להכין לפני שדורשים הוצאות שכירות?
- שלוש טעויות נפוצות שכדאי להימנע מהן
- שאלות נפוצות
- לסיכום: אפשרות חשובה – אבל לא אישור אוטומטי
- מקורות רשמיים
עובדים מהבית ומשלמים שכר דירה? ייתכן שחלק מהשכירות קשור ישירות לפעילות העסקית שלכם. אבל במשך שנים, אחת השאלות המורכבות הייתה לא רק כמה מההוצאה אפשר לדרוש, אלא גם מה קורה כשלא נוכה מס במקור מתשלום השכירות למשכיר.
חוזר מס הכנסה 03/2026 של רשות המסים, מיום 9 בפברואר 2026, כולל הבהרה חשובה: כאשר דירה משמשת בעיקר למגורים ורק חלק ממנה מוקצה לפעילות עסקית, אי־ניכוי מס במקור בגין החלק העסקי אינו מחייב בהכרח שלילה גורפת של ההוצאה מכוח סעיף 32א לפקודת מס הכנסה.
מה המשמעות לעצמאים? האם אפשר להכיר בחלק משכר הדירה? האם עדיין קיימת חובת ניכוי מס במקור? ואילו מסמכים כדאי לשמור? הנה ההסבר, כולל דוגמה מספרית.
האם שכר דירה יכול להיות הוצאה מוכרת לעסק שעובד מהבית?
העיקרון הבסיסי בסעיף 17 לפקודת מס הכנסה הוא שניתן לנכות הוצאות שהוצאו בייצור הכנסה, בכפוף לסייגים ולהוראות הדין. לכן, כאשר חלק מוגדר מדירה שכורה משמש בפועל לעסק, ניתן לבחון אם יש בסיס להכרה בחלק היחסי של שכר הדירה.
עם זאת, עצם העובדה שעובדים מהבית אינה הופכת את השכירות כולה להוצאה עסקית. הדירה משמשת גם למגורים, ולכן צריך לזהות מהו השימוש העסקי האמיתי, כיצד הוא משתלב בשימוש הפרטי, והאם מתקיימים התנאים להתרת ההוצאה.
להסבר רחב יותר על ההבחנה בין הוצאה פרטית, הוצאה מעורבת והוצאה עסקית ראו את המדריך באתר על הוצאה מוכרת במס הכנסה ובמע״מ.
מה הייתה הבעיה עם ניכוי מס במקור?
כאשר דמי שכירות משולמים בעד נכס המשמש לייצור הכנסה, עשויה לחול על השוכר חובת ניכוי מס במקור מתשלום השכירות. לפי תקנות ניכוי המס מתשלום דמי שכירות, השיעור הרגיל הוא 35%, אלא אם קיים אישור מתאים להפחתה או לפטור.
במקרה של דירת מגורים שכורה שבה מוקצה חדר לעסק נוצר קושי מעשי: בעל העסק שוכר את הדירה בעיקר למגוריו, אך מבקש לדרוש חלק מהתשלום כהוצאה עסקית. אם לא נוכה מס במקור, מתעוררת השאלה האם ההוצאה תישלל לצורכי מס.
הקושי חשוב במיוחד משום שהכרה בהוצאה לצורכי מס הכנסה וחובת ניכוי מס במקור הן שתי שאלות שונות. גם הוצאה שיש לה קשר לעסק עשויה להיות כפופה לתנאי דיווח וניכוי.
מה בדיוק קובע חוזר מס הכנסה 03/2026?
החוזר מסביר את תיקון סעיף 32א לפקודת מס הכנסה. במסגרת התיקון הודגש כי לגבי תשלומים שחלה עליהם חובת ניכוי מס במקור, העברת המס שנדרש לנכות היא תנאי מרכזי להתרת ההוצאה, לצד דרישות הדיווח. הסעיף כולל גם אפשרות לפקיד השומה להתיר הוצאה במקרים שנקבעו בו.
לעניין דירה המשמשת למגורים ולעסק, רשות המסים מבהירה במפורש כי כאשר עיקר ההוצאה פרטית, למשל שכירות של נכס המשמש למגורים וחלק ממנו הוקצה לפעילות עסקית, אי־ניכוי המס במקור בגין החלק העסקי לא יביא לשלילת ההוצאה כולה מכוח סעיף 32א.
עוד נקבע כי שאלת השימוש העיקרי בדירה תיבחן לפי יחס השטחים המיועדים לכל פעילות: מגורים לעומת עסק.
זו הנקודה החשובה: ההבהרה נוגעת לאופן יישום סעיף 32א. היא אינה מבטלת את חובת ניכוי המס במקור, אינה מבטיחה שהחלק העסקי יוכר אוטומטית ואינה מונעת מרשות המסים לבדוק את ההוצאה במסגרת ביקורת שומה או ניכויים.
דוגמה: בעל עסק ששוכר דירת מגורים ועובד מחדר בבית
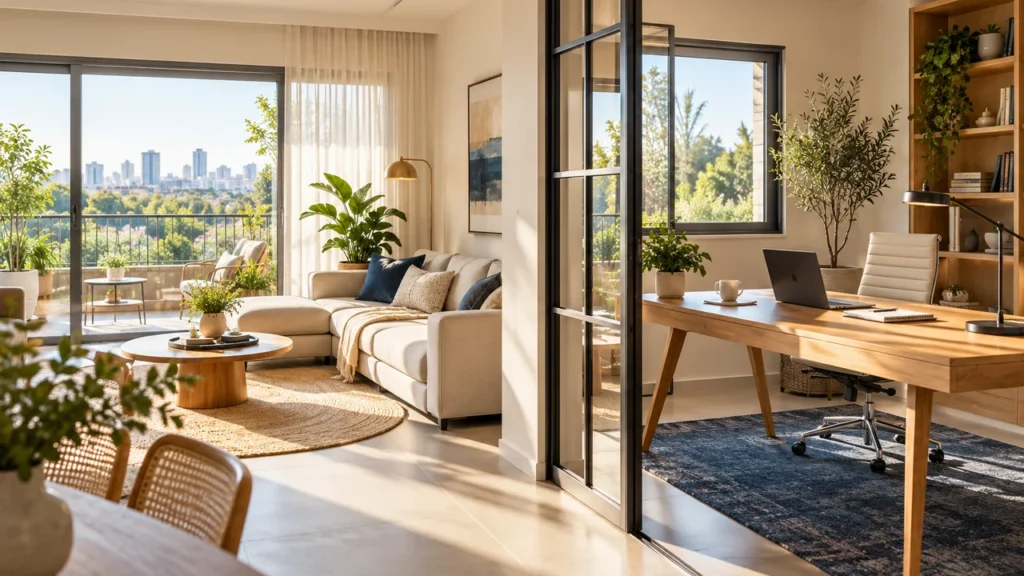
נניח שעצמאי מתגורר בדירה שכורה ששטחה 100 מ״ר, ומשלם עבורה שכר דירה של 6,000 ₪ בחודש. בתוך הדירה יש חדר בגודל 12 מ״ר המשמש באופן קבוע לפעילות העסקית – מחשב, שולחן עבודה, מסמכים ופגישות מקוונות.
- שטח הדירה: 100 מ״ר.
- שטח חדר העבודה: 12 מ״ר.
- יחס השטח העסקי לדירה: 12%.
- שכר דירה חודשי: 6,000 ₪.
- 12% מהשכירות: 720 ₪ לחודש, או 8,640 ₪ בשנה.
חשוב: 8,640 ₪ הם תוצאת חישוב לצורך המחשה בלבד, לא סכום שהותר אוטומטית בניכוי. לפני שרושמים הוצאה יש לבחון את השימוש האמיתי, תנאי החוזה, חובת ניכוי המס במקור ויתר הוראות הדין.
בנוסף, החוזר מזכיר את יחס השטחים ככלי לבחינת השימוש הדומיננטי בנכס; הוא אינו קובע נוסחת ניכוי אחידה לכל דירה ולכל עסק.
האם צריך חדר עבודה נפרד?
החוזר אינו קובע דרישה מפורשת לחדר עבודה נפרד. עם זאת, קל יותר לבסס שימוש עסקי כאשר יש בדירה חדר או אזור מוגדר המשמש את העסק באופן קבוע, לעומת עבודה מזדמנת מהסלון או מפינת האוכל.
כדי לתמוך בדרישת ההוצאה חשוב לדעת להסביר מה מתבצע באותו שטח, כמה משטח הדירה מוקצה בפועל לעסק, והאם השימוש בו משקף פעילות עסקית אמיתית ולא רק אפשרות תיאורטית לעבוד מהבית.
עובדים מהבית ומתלבטים מה מותר לדרוש משכר הדירה?
בשיחה נעבור על החוזה, על חלוקת השטח ועל התיעוד, ונבדוק מה אפשר לדרוש בדוח השנתי ומה נדרש לגבי ניכוי מס במקור.
האם החוזר פוטר מניכוי מס במקור על שכר דירה?
לא. לא נקבע פטור גורף מניכוי מס במקור. החוזר מבחין בין עצם חובת הניכוי לבין התוצאה של אי־עמידה בחובה לצורך סעיף 32א. אין להסיק ממנו שכל עצמאי ששוכר דירה ועובד ממנה רשאי שלא לנכות מס במקור.
נוסף על ההבהרה לגבי נכס שעיקר שימושו למגורים, סעיף 32א מאפשר לפקיד השומה להתיר הוצאה אם הוכח להנחת דעתו, למשל, שהמס על ההכנסה שולם על ידי מקבל התשלום, שסכום המס נוכה והועבר בהתאם לאישור מתאים, או שלא חלה חובת ניכוי או שניתן פטור במועד התשלום.
לכן בכל מקרה יש לבדוק בנפרד האם חלה חובת ניכוי, מה נדרש לצורך קיום החובה ומה ההשלכות של אי־ניכוי.
מה לגבי בעל הדירה?
לדרישה של חלק משכר הדירה כהוצאה עסקית עשויות להיות השלכות גם על המשכיר. למשל, יש לבחון את תנאי חוזה השכירות ואת אופן מיסוי הכנסת השכירות אצל בעל הנכס, במיוחד כאשר הוא משתמש במסלול מס המיועד להשכרת דירת מגורים.
החוזר אינו מסדיר את כל ההשלכות האלה ואינו קובע שכל מסלול מס של המשכיר נותר ללא שינוי אם הדירה משמשת בחלקה לעסק. לכן חשוב שלא להסתפק בחישוב יחסי של השטח בלבד.
ממתי חלה ההבהרה ומה לגבי שנים קודמות?
לפי החוזר, תיקון סעיף 32א המתואר בו חל על תשלומים והוצאות ששולמו מיום 1 בינואר 2026 ואילך.
אין להסיק מכך שהוראות התיקון חלות אוטומטית על תשלומים משנת 2025 או משנים קודמות. לגבי שנים קודמות נדרשת בדיקה של הדין והנסיבות שחלו במועד התשלום.
אילו מסמכים כדאי להכין לפני שדורשים הוצאות שכירות?
- חוזה שכירות: חוזה בתוקף ובדיקה אם הוא מתייחס לשימוש עסקי בנכס.
- אישורי תשלום: אסמכתאות לדמי השכירות ששולמו בפועל.
- נתוני השטח: שטח הדירה והשטח המוקצה לפעילות העסקית.
- תיאור השימוש: איזה חלק בדירה משמש לעסק ולאילו פעולות.
- תיעוד מתאים: מסמכים או ראיות התומכים בקיום פעילות עסקית באותו שטח.
- בדיקת ניכוי מס במקור: בירור האם חלה חובה ומה המשמעות של אי־ניכוי בנסיבות המקרה.
הדרך הנכונה היא לבדוק את הנתונים מראש ולתעד אותם במסגרת הנהלת החשבונות השוטפת, ולא לקבוע אחוז שרירותי רק בעת הכנת הדוח השנתי.
שלוש טעויות נפוצות שכדאי להימנע מהן
1. לחשוב שמותר לנכות אחוז קבוע משכר הדירה
אין בחוזר שיעור אוטומטי של 20%, 25% או כל שיעור אחר. יש לבחון את יחס השטחים, את מהות הפעילות ואת הכללים החלים על ניכוי ההוצאה.
2. לבלבל בין הכרה בהוצאה לבין פטור מניכוי מס במקור
הבהרה שלפיה הוצאה לא תישלל במלואה מכוח סעיף מסוים אינה שקולה לאישור כללי שלא לנכות מס במקור. אלה שתי שאלות שצריך לבדוק בנפרד.
3. להתעלם מהשימוש הפרטי ומהשלכות על המשכיר
כאשר מרבית הדירה היא בית מגורים, לא ניתן לדרוש את מלוא השכירות כהוצאה עסקית רק משום שמדי פעם עובדים מהבית. חשוב גם להביא בחשבון את תנאי השכירות ואת אופן המיסוי של המשכיר.
שאלות נפוצות
האם עצמאי שעובד מהבית יכול לדרוש חלק משכר הדירה כהוצאה?
במקרים מתאימים אפשר לבחון ניכוי של החלק המשמש בפועל לייצור הכנסה. החוזר מבהיר כי אי־ניכוי מס במקור בגין חלק עסקי בדירה שעיקר השימוש בה למגורים אינו מחייב בהכרח שלילה גורפת של ההוצאה מכוח סעיף 32א. עדיין נדרשת בדיקה פרטנית.
האם מותר לנכות 25% מהשכירות?
לא באופן אוטומטי. אין בחוזר שיעור ניכוי קבוע של 25% או שיעור אחר. יש לבסס את השימוש העסקי ואת אופן חישוב ההוצאה לפי הנתונים בפועל.
אם לא ניכיתי מס במקור, האם ההוצאה תיפסל?
לא בהכרח במלואה. בחוזר נקבע כי כאשר עיקר השימוש בדירה הוא למגורים וחלק ממנה הוקצה לעסק, אי־ניכוי המס בגין החלק העסקי אינו גורר שלילה גורפת מכוח סעיף 32א. עם זאת, אין בכך הבטחה להכרה בהוצאה או פטור מהחובה עצמה.
האם ההבהרה חלה גם על שנת 2025?
לפי החוזר, תיקון סעיף 32א חל על תשלומים והוצאות ששולמו מיום 1.1.2026 ואילך. אין להחיל אותו אוטומטית על שנת 2025.
האם אפשר לדרוש גם חשמל, ארנונה ואינטרנט?
בחלק מהמקרים ניתן לבחון הוצאות בית נוספות הקשורות לפעילות העסקית, בכפוף לכללים החלים על כל הוצאה. חוזר 03/2026 אינו קובע את שיעורי ההכרה בחשמל, בארנונה או באינטרנט.
האם ההבהרה רלוונטית גם לשכיר שעובד מהבית?
הדיון במאמר נוגע להוצאה המשמשת לפעילות עסקית ולחובות הניכוי הנלוות לה. עבודה מהבית כשכיר אינה מעניקה כשלעצמה זכות אוטומטית לנכות חלק משכר הדירה כנגד הכנסת עבודה.
לסיכום: אפשרות חשובה – אבל לא אישור אוטומטי
ההבהרה של רשות המסים משנת 2026 נותנת מענה לסוגיה מעשית אצל עצמאים השוכרים דירת מגורים ועובדים בחלק ממנה. כאשר השימוש העיקרי בדירה הוא למגורים, אי־ניכוי מס במקור בגין החלק העסקי אינו מחייב בהכרח שלילה של כל ההוצאה מכוח סעיף 32א.
עם זאת, כדי לדעת מה באמת ניתן לנכות צריך לבחון את נסיבות השכירות, חלוקת השימושים, התיעוד, חובת הניכוי והשלכות המס. טיפול נכון מתחיל בבדיקה של הנתונים, לא בקביעה של אחוז הוצאה מראש.
מקורות רשמיים
- רשות המסים – חוזר מס הכנסה 03/2026, תיקוני חקיקה לצמצום תופעת ההון השחור (סעיף 1.1.3).
- רשות המסים – מדריך 'דע את זכויותיך וחובותיך', דמי שכירות וחכירה.
הבהרה: המאמר מציג מידע כללי לפי חוזר רשות המסים והוראות המס הידועות במועד כתיבתו (אוקטובר 2026). הוא אינו קובע זכאות פרטנית לניכוי הוצאה או פטור מחובת ניכוי מס במקור.